上場株式への投資では、マクロの潮流を読むとともに、個別企業のマルチプルをつぶさに精査することを重視しています。マルチプルは、利益などを基準にした企業の評価倍率です。成長率や利益の質、財務、経営、株主構成まで確認し、自分が妥当だと考える評価と市場の評価の差を、投資判断につなげます。
私自身、こうした精査を積み重ねて投資することで、これまで高いIRRを生み出してきた経験があります。IRRは、投資する時点と資金を回収する時点を含めて考える、年率の投資収益率です。
今回は、その経験をもとに、上場株式への投資でマルチプルをどう考え、どう使っているのかを解説します。PERやDCFの理屈を整理しながら、ベイカレントとワンキャリアへの実際の投資事例を通じて、企業の評価から投資判断までの考え方をお伝えします。
成長する市場を見つけた後に、企業の実力と支払う価格を確かめます。
出所:本文の投資判断の流れを筆者が図解。
マクロの潮流と、支払う価格
まず、技術や産業構造の変化を見て、どの市場に成長の余地があるかを考えます。これはトップダウンのアプローチです。そのうえで、実際に投資する企業の業績や財務を調べ、その成長をいくらで買うのかまで落とし込みます。
テーマが魅力的であることと、その株式が魅力的な投資になることは、別々に確かめる必要があります。良い会社であっても、市場がすでに十分高く評価しているなら、そこから得られるリターンは限られる。逆に、事業の実力に対して市場の評価が低ければ、そこに投資機会が生まれます。
見ているのは、利益がどれくらい伸びるかと、その利益に対する評価がどれくらい変わるかです。同じ上昇率でも、実現までに要する時間が違えば資金効率も変わります。成長の方向だけでなく、価格と時間まで考えて判断したいと思っています。
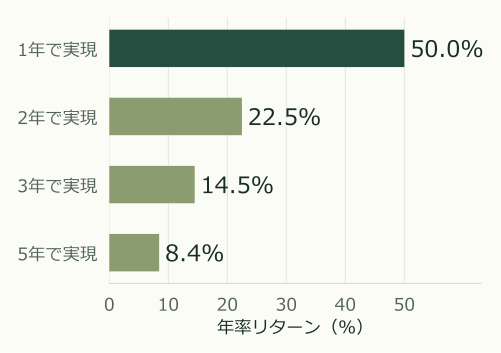
総リターンとともに、資金を何年間投じるかを見ます。
出所:筆者作成(説明用の仮定)。
PERは、企業価値を考えるための代理指標
PERは、株価を一株当たり利益であるEPSで割った指標です。私はこれを、DCFで考える企業価値を、簡易的に検討するための代理指標として捉えています。最初に企業を調べるときの手掛かりとして便利ですが、その数字だけで判断を終えることはできません。
そもそも、ひと口にPERといっても、過去12か月の実績利益を使うもの、今期の会社予想を使うもの、アナリストのコンセンサスを使うものがあります。さらに、1期先、2期先、3期先のEPSで計算することもできます。同じ会社でも、どの利益を分母に置くかで見え方は大きく変わります。
見るべきなのは倍率だけでなく、その分母にどの期間・どの前提の利益を使っているかです。
出所:筆者作成(説明用の仮定)。PERの考え方は[1]を参照。
私は基本的に、これからの利益を使うフォワードの視点を持ちます。その際、売上の成長率とEPSの成長率を見て、倍率との釣り合いを考えます。過去数年の実績を見る場合も、将来の予想を見る場合も、何年分の、どの時点の数字なのかを揃えることが前提です。
適切なPERの水準は、金利や市場全体の成長期待によっても変わります。そこで私は、TOPIXや日経平均、S&P 500といった指数のEPS成長率とフォワードPERを、倍率の水準感をつかむための基準にしています。「市場全体がこの成長にこの倍率を払っているなら、この会社の成長にはどれくらいの倍率が妥当か」と考えるわけです。
もちろん、指数と個別企業では業種構成やリスクが違います。指数の倍率を機械的に当てはめるのではなく、比較の出発点として使います。PERと成長率、リスク、株主に分配できるキャッシュの関係は、DCFの考え方でも説明できます。[1]
一つの条件だけで倍率を決めず、事業と市場の両面から確認します。
出所:本文の観点を筆者が整理。理論上の成長・リスクとの関係は[1]を参照。
同じ成長率でも、許容できる倍率は違う
個別企業を見ると、EPSにはかなりの振れがあります。利益率が低い会社では、売上や原価、人件費の少しの変化で、利益の伸び率が大きく動くことがある。固定費が大きい事業や、半導体のように設備投資の循環に左右される事業でも、足元の利益をそのまま将来に延ばすことはできません。
そうした会社では、自分なりに利益を正常化して見る必要があります。市況が良いときの大きなEPSで割ればPERは低く見えますが、その利益が続かなければ割安とはいえません。逆に、不況で利益が落ち込んでいるときの高PERが、そのまま割高を意味するとも限らない。まず、どの程度の利益を平常時の実力と考えるかを決めます。
ビジネスモデルも重要です。SaaSのように継続収益の比率が高い事業では、将来の利益を見通しやすくなります。EPSの持続性が高く、振れが小さいなら、成長率がそれほど高くなくても、相応に高いPERを許容できることがあります。
時価総額や流動性も、誰がその株式に投資できるかに影響します。企業の規模が大きくなり、指数への採用や投資対象としての条件が変われば、参加する機関投資家の層も変わる。私はこうした市場側の要因も含めて、倍率を考えています。
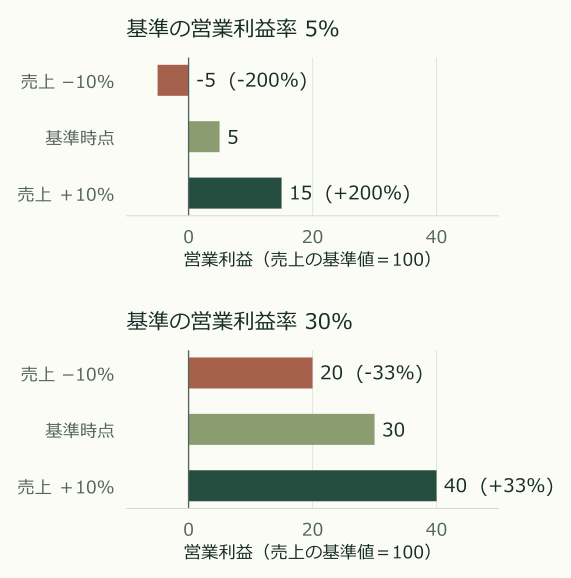
利益の水準が小さいほど、同じ売上の増減が利益の変化率に大きく表れます。
出所:筆者作成(説明用の仮定)。
PLに加えて、BSと株主構成を見る
PERは、分母に利益を使う指標です。式だけを見ていると、損益計算書であるPLの話に見えます。しかし、実際の市場のPERには、貸借対照表であるBSのリスクも織り込まれていると考えています。
その確認に使う指標の一つが、ネットキャッシュ比率です。ここでは、現預金から有利子負債を引いたネットキャッシュを、時価総額で割ったものとします。有利子負債の方が大きければネットデットになります。事業に必要な現金まで余剰資金とは扱えませんが、会社の財務体力を知る手掛かりになります。
負債が大きい会社では、キャッシュフローが悪化したときに、返済や資金繰りへの懸念が一気に強まることがあります。追加融資や増資が必要になれば、既存株主の取り分にも影響する。増資で株数が増えれば、会社全体の利益が伸びても、一株当たりの利益は同じようには伸びません。
こうしたリスクを市場が見ているなら、低いPERには理由があるかもしれません。PERという簡潔な指標が多くの情報を吸収している一方、表面の数字からは見えないこともある。だからこそ、その背景を調べます。事業価値を表すEVも、単純化すると「株式時価総額+有利子負債−現預金」となり、株主価値を考えるうえで財務を切り離すことはできません。
株主構成も確認します。オーナーの影響力が強く、資本効率や少数株主の利益を十分に意識しない経営なら、利益成長があっても評価は割り引いて考えます。一方で、機関投資家やアクティビストなどの存在が、資本効率や株主還元への規律につながることもあります。
ただし、特定の株主がいるだけで経営の良し悪しが決まるわけではありません。誰が経営に影響を与え、どのようなインセンティブが働き、利益や資本が株主価値につながるのか。その仕組みを総合的に見て、許容できる倍率を考えます。
低いPERが投資機会なのか、財務リスクを反映した評価なのかを確かめます。
出所:本文の財務に関する考え方を筆者が図解。
ベイカレントでは、株主構成と実際の資本配分を合わせて見ています。2025年8月末の大株主には、日本マスタートラスト信託銀行の信託口19.22%、日本カストディ銀行の信託口7.35%、江口新氏5.63%などが並びます。信託口は複数の投資家の保有をまとめた名義です。会社は、投資家との対話で得た意見を経営陣へ伝える仕組みも開示しています。[19]
株主が分散していることのメリットとして私が見るのは、幅広い株主に対して資本の使い方を説明する必要があることです。その説明と実行が積み重なれば、経営の規律につながる。ベイカレントには、配当を増やしながら自社株買いも続けてきた実績があります。
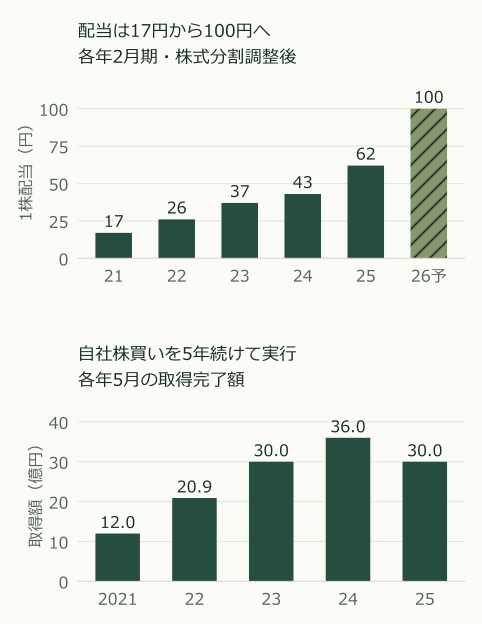
2021〜2025年は毎年5月に自社株買いを完了。取得額は約12億円、20.9億円、30億円、36億円、30億円でした。1株配当は2021年2月期の17円から2025年2月期の62円へ増え、2026年2月期は100円の会社予想です。
出所:各期決算短信と自己株式取得終了の開示[8][9][10][17][18]。配当は株式分割調整後、2026年2月期は予想。取得額は実行額。
総還元性向は、純利益のうち配当と自社株買いにどの程度を充てたかを見る指標です。各2月期の配当総額に直後の5月の自社株買いを足すと、2022〜2025年2月期の利益に対して約39〜40%となります。当時の「総還元性向40%を目安」という方針に沿った水準です。
| 利益の対象期 | 配当総額 | 期末後5月の取得額 | 合計÷純利益 |
|---|---|---|---|
| 2021年2月期 | 26.1億円 | 12.0億円 | 38.0% |
| 2022年2月期 | 39.9億円 | 20.9億円 | 39.1% |
| 2023年2月期 | 56.7億円 | 30.0億円 | 39.6% |
| 2024年2月期 | 65.7億円 | 36.0億円 | 40.1% |
| 2025年2月期 | 94.3億円 | 30.0億円 | 40.4% |
各期配当総額と期末直後の5月に完了した取得額を、その2月期のIFRS純利益で割った筆者計算。[8][9][10][17][18]
さらに、2025年4月には還元方針を改めています。2026年2月期からは配当性向40%を目安とし、事業運営と将来の成長に必要な現金を確保したうえで、余剰分を毎年、自社株買いを中心に還元する方針です。必要な現金の目安も、予想売上収益の約40%、内訳を事業運営25%・成長投資15%と具体的に示しています。[16]
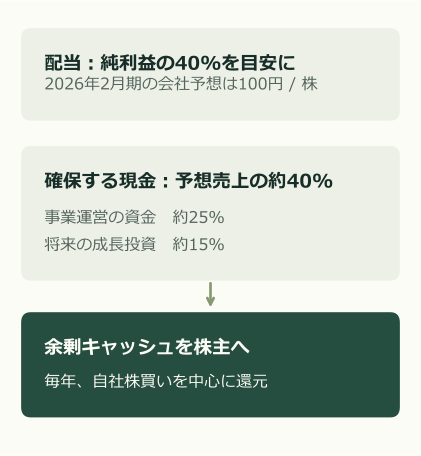
配当性向40%に加え、必要資金を超える現金は毎年の自社株買いを中心に還元。成長投資と株主還元をどう両立させるかが、数字で示されています。
出所:2025年4月10日「株主還元方針の変更に関するお知らせ」[16]。2026年2月期から適用。
私は、こうした資本配分の方針と実績もPERを考える材料にしています。成長投資に必要な資金を残し、余った現金は株主へ戻す。自社株買いによって株数が減れば、会社全体の利益成長が一株利益に届きやすくなります。TOPIXの平均的な企業や、手元資金の使途が見えにくい企業と比べたとき、成長性に加えて、この資本配分への信頼も高い倍率を払う理由の一つになると考えています。
DCFの理屈と、市場のPERを行き来する
ここまでPERの見方を説明してきましたが、根底に置いているのは、将来のキャッシュフローを現在価値に割り引くDCFの考え方です。企業がこれからどれだけのキャッシュを生み、それをどれくらいの確かさで受け取れるか。それが価値を考える土台になります。
例えば、初年度のキャッシュフローが1億円で、4年目まで毎年30%成長する会社を考えます。割引率を10%とすると、最初の4年間の現在価値は合計約4.75億円になります。ここでは説明のため、再投資後のフリーキャッシュフローを直接仮定しています。
5年目以降の永久成長率を3%と置くと、その先のターミナルバリューの現在価値は約22.08億円です。合計約26.83億円のうち、約82%を5年目以降が占めます。[2]
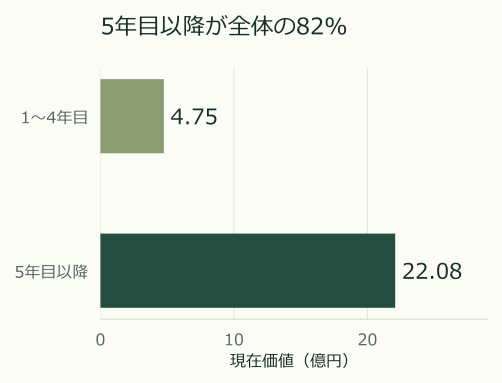
この例では、直近4年間の成長以上に、その先の事業の持続性が評価を左右します。
出所:筆者作成(説明用の仮定)。DCFの枠組みは[2]を参照。
私がDCFを単独で使うことに慎重なのは、このターミナルバリューの大きさです。理屈としては理解できますが、遠い将来の成長率や割引率の置き方で評価が大きく変わる。精緻な計算をしているように見えても、前提次第ではかなり恣意的な結果になり得ます。
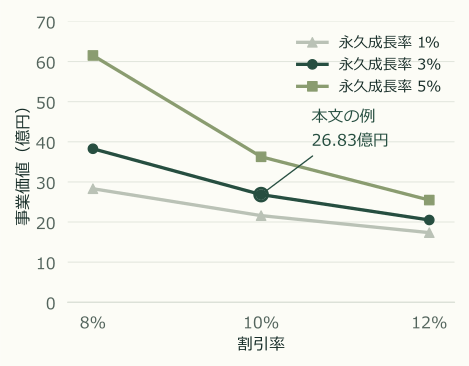
どの前提なら投資が成立するのかを、単一の評価額とあわせて確かめます。
出所:筆者作成(説明用の仮定)。DCFの枠組みは[2]を参照。
実務では、アナリストの予想が出ている3〜4年先までのように、比較的検討しやすい期間の成長率やキャッシュ創出力を調べます。そのうえで、似た成長や収益構造の企業に、市場が実際にどの程度のPERを付けているかを見る。DCFの理屈と市場の倍率を、行き来しながら判断するということです。
そのため、私のバリュエーション判断には相対的な側面があります。ただ、市場の数字をそのまま正解とするわけでもありません。定量・定性の情報と経験を重ねながら、自分なりに妥当な倍率を考える。そこに市場との乖離があれば、投資機会として検討します。両者がほぼ同じであれば、少なくとも再評価を狙うという意味での投資妙味は小さくなります。
理論からも市場からも、自分の評価の前提を点検します。
出所:本文の評価手順を筆者が図解。DCFの枠組みは[2]を参照。
実際の投資事例で見る、マルチプルの使い方
具体例として、2026年2月のベイカレントとワンキャリアへの投資があります。当時は「アンソロピックショック」と呼ばれる、AIによる業務代替への懸念が広がり、ソフトウェアや関連サービス企業の評価が下がっていました。[6]
私はこの局面で両社に投資しました。判断の背景を具体的に示すため、以下は2026年2月24日の株価と、その時点までに公表されていた今期会社予想で整理しています。
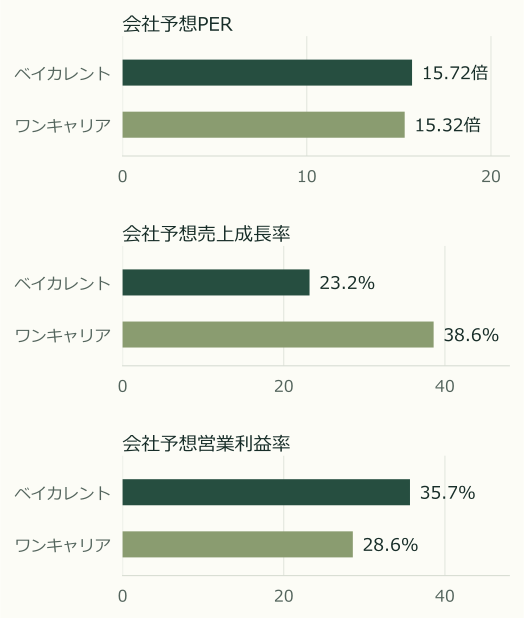
倍率が近くても、成長率や利益率は異なります。さらに決算期が異なるため、同じ向こう12か月の利益を比べた図ではありません。
| 項目 | ベイカレント | ワンキャリア |
|---|---|---|
| 2月24日終値 | 3,861円 | 1,773円 |
| 会社予想の対象期 | 2026年2月期 | 2026年12月期 |
| 会社予想EPS | 245.68円 | 115.76円 |
| 上記から計算したPER | 15.72倍 | 15.32倍 |
| 会社予想売上成長率 | 23.2% | 38.6% |
| 会社予想営業利益率 | 35.7% | 28.6% |
株価はJPXの相場表[3]、会社予想はベイカレントの第3四半期決算短信[4]とワンキャリアの通期決算短信[5]を用いています。両社は決算期が異なるため、同じ向こう12か月の利益を比較した数値ではありません。
成長率の中身を、過去の積み上がりから見る
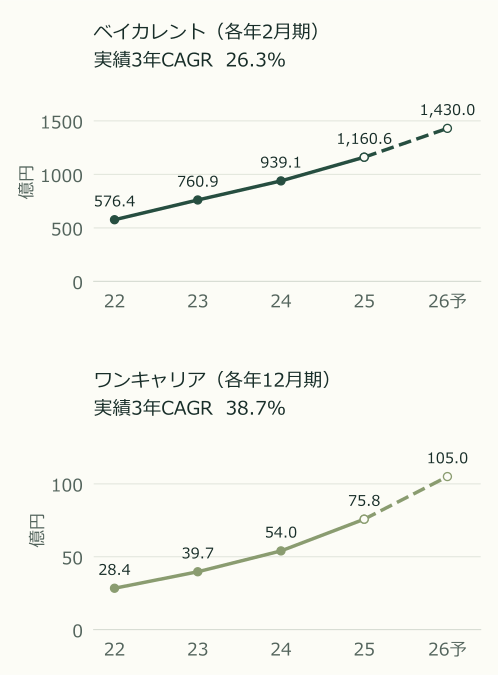
実績3年の売上CAGRは、ベイカレント26.3%、ワンキャリア38.7%。2026年会社予想は、それぞれ1,430億円、105億円です。
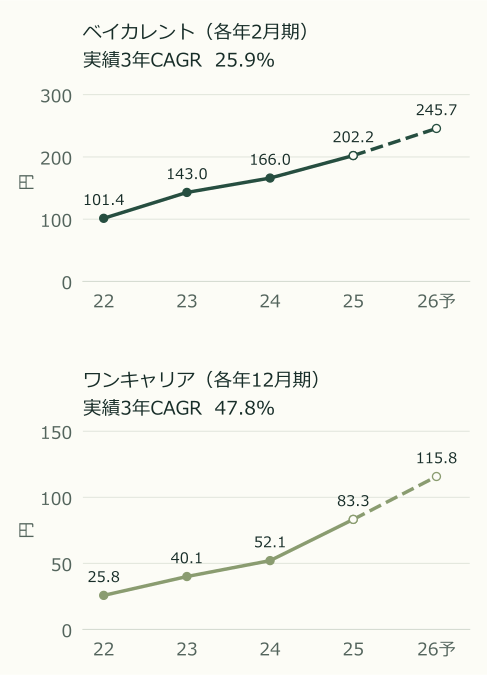
実績3年のEPS CAGRは、ベイカレント25.9%、ワンキャリア47.8%。2026年会社予想EPSは前期実績比で約21.5%、約39.0%増です。
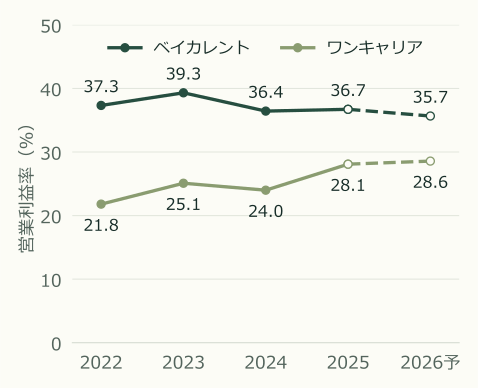
2025年実績の営業利益率はベイカレント36.7%、ワンキャリア28.1%。ベイカレントは2023年の水準を下回り、ワンキャリアも毎年一方向に改善しているわけではありません。成長率に加え、採用費や人件費を吸収できるかを確かめます。
私が当時重視したのは、両社の成長や収益性を、事業と経営の実力としてどう評価するかでした。市場が伸びるだけでなく、その中で企業自身が成長するには、採用力、営業力、単価の交渉力、ブランディングなどが必要です。売上成長率や利益率、ROEといった数字を、そうした力が表れた結果として見ていました。
また、大規模な設備投資への依存が小さい事業である点も評価していました。高い収益性と資本効率を持ち、成長を続けられる企業なら、平均的な企業より高い倍率が付いてもよいのではないか。それなのに、当時の私の見立てでは、倍率は市場平均に近いところまで下がっていた。ここに、まず投資機会の可能性を感じました。
指数を買う代わりに、なぜこの企業を持つのか
個別企業に投資する以上、TOPIXを保有する選択肢と比べる必要があります。私が見たいのは、指数より高い成長や資本効率が続くと考える企業に、どれほどの倍率を払うのかです。分散された指数に対して、個別企業では顧客・人材・経営やAI代替のリスクを集中して負います。その追加リスクに見合う成長と価格か、という比較です。
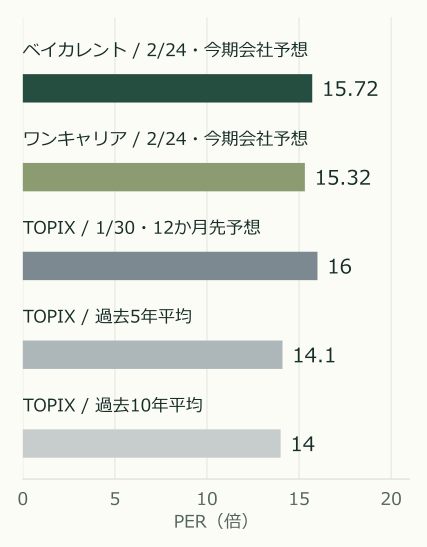
確認できた当時のTOPIX予想PERは16.0倍。両社の約15倍は、指数の倍率から大きく離れた水準ではありません。ただし、基準日・予想の作り手・対象期間が違うため、この差を厳密なディスカウント率とは扱いません。
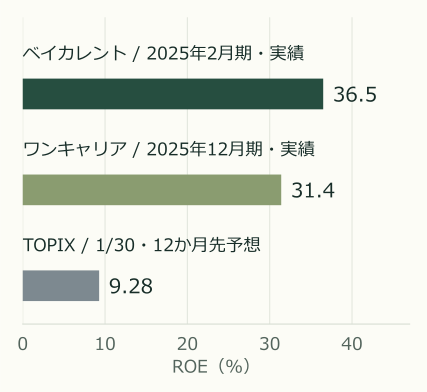
両社の直近通期ROEは36.5%、31.4%。TOPIXの予想ROE9.28%とは水準に差があります。もっとも、高いROEだけで将来の成長や適正PERは決まりません。利益の持続性と再投資の余地を合わせて見ます。
この比較から私が考えるのは、「指数に近い倍率で、より高い成長と資本効率を持続できる企業を買えるのではないか」ということです。その成長をどこまで見通せるか、AIによる変化をどう織り込むか。そこを自分で判断することで、指数を買う場合との差を考えます。
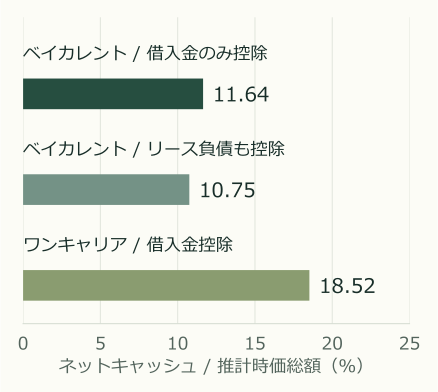
ネットキャッシュ比率は、ベイカレントが借入控除で11.6%、リース負債も控除すると10.8%。ワンキャリアは借入控除で18.5%です。ただし、運転資金や成長投資に必要な現金まで、すべて株主へ還元できるわけではありません。
| 項目 | ベイカレント | ワンキャリア |
|---|---|---|
| BS基準日 | 2025/11/30 | 2025/12/31 |
| 現金・現金同等物等 | 687.97 | 61.24 |
| 借入金 | 5.25 | 1.00 |
| リース負債 | 52.18 | 計上なし |
| 推計時価総額 | 5,863.09 | 325.27 |
当時は、両社が過去に評価されていた倍率に近づく余地もあるのではないかと考えました。各時点で公表されていた通期会社予想EPSからPERを計算すると、2023〜2025年の月末平均はベイカレントが28.7倍、ワンキャリアが33.2倍です。2026年2月24日の15.7倍、15.3倍は、その水準を大きく下回っています。[13][14]
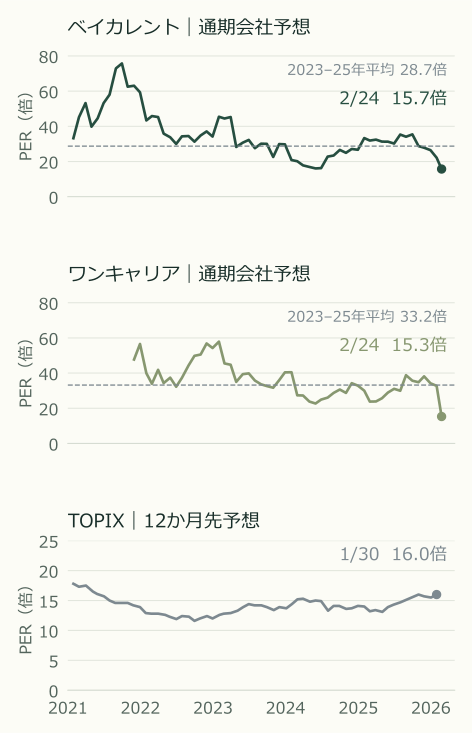
両社の会社予想PERは、過去数年に比べて低い位置にあります。TOPIXは同時期に16.0倍で、2022年末の12.0倍から上昇していました。個別企業への懸念と、市場全体の評価を分けて見ます。
出所:各社の公表済み通期予想、Yahoo Financeの株式分割調整済み終値、T&D投資環境レポート[13][14][15]。個別株は月末と2026年2月24日。ワンキャリアは会社予想を確認できる2021年11月から。破線は2023〜2025年の月末平均。TOPIXは各月レポート記載日の12か月先予想(最終2026年1月30日)、縦軸の範囲は個別株と異なります。
PERの動きには、株価だけでなく予想EPSの更新も効きます。ワンキャリアは2026年2月12日の決算で、通期会社予想EPSが73.25円から115.76円へ切り替わりました。2025年末から2月24日にかけてのPER低下には、株価が2,506円から1,773円へ下がったことと、分母となる予想利益が増えたことの両方が入っています。
私が考えていた22.5倍程度は、過去3年の平均である28.7倍・33.2倍より低い水準です。20倍、22.5倍、25倍といった水準で市場が見直すなら、どれだけ株価に効くのか。まずはEPSを据え置いて計算します。
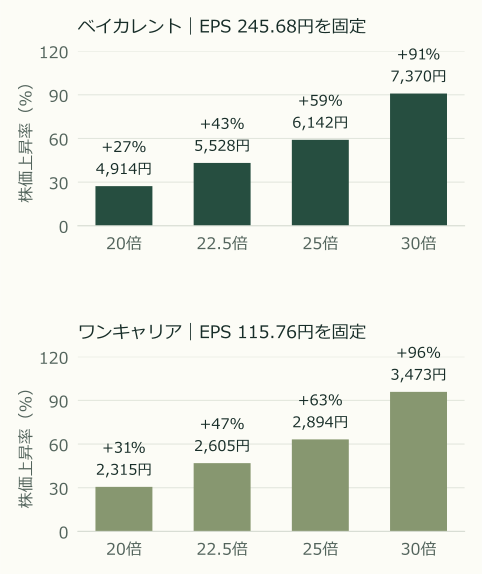
22.5倍なら、ベイカレントは約5,528円で2月24日比43%上昇、ワンキャリアは約2,605円で47%上昇です。25倍なら約6,142円、約2,894円となります。
出所:会社予想EPSと2026年2月24日終値[3][4][5]を基に筆者計算。株価=EPS×PER。EPSを245.68円・115.76円に固定し、配当は含めていません。
さらに、そこからEPSが30%伸びて22.5倍で評価されるなら、ベイカレントは約7,186円、ワンキャリアは約3,386円になります。2月24日の株価からは、それぞれ約86%、約91%の上昇です。業績が伸びることと、その利益に付く倍率が上がること。この二つが重なる余地を、当時は見ていました。
10年先の懸念と、向こう2〜3年の業績
もちろん、AIによって人材採用やコンサルティングの需要が減るなら、評価が下がることには理由があります。市場の成長率が低下し、場合によっては縮小へ向かう。その懸念がターミナルバリューを圧縮し、PERの低下として現れるという説明は、DCFの理屈とも整合します。
そのうえで、私は時間軸を分けて考えました。10年、20年先に市場構造が大きく変わる可能性と、向こう2〜3年で業績が大きく崩れる可能性は、同じではありません。
採用関連では、AIによる採用需要の減少だけでなく、少子化による人材供給の減少も考えました。需要が減っても、供給がそれ以上に減るなら、企業の採用難が簡単に解消するとは限りません。コンサルティングでは、事業会社がAIを導入し、業務や組織を変えるために、むしろ移行期の支援需要が生まれる可能性を見ていました。
そうした現場の見方や、PLに表れる前の情報も踏まえ、私は当時、向こう2〜3年はこれまでと遜色のない業績が続く可能性がある、少なくとも急激に崩れることを基本シナリオにする必要はない、と判断しました。
一方、市場が付ける倍率は、私の経験では半年から1〜2年程度でも大きく変わることがあります。四半期ごとに良い業績が積み上がり、懸念されたほど事業が傷まないと分かってきたとき、こうした企業が低い倍率のまま評価され続けるだろうか。ここが、当時の判断の中心でした。
長期の懸念と、直近の業績確認による再評価の余地を、別の時間軸で捉えます。
出所:本文にある筆者の当時の見立てを筆者が図解。
利益成長と再評価を、投資収益に結びつける
私が当時考えていたのは、PERの切り上がりに50%程度の余地があり、そこに今後のEPS成長も重なるのではないか、というシナリオです。通期決算などを通じてEPSが30%前後伸びるなら、利益成長と再評価の両方がリターンに寄与します。
構造を数字で示すと、EPSが30%増え、PERが15倍から22.5倍へ50%上がれば、株価は1.3×1.5=1.95倍になります。配当等を除けば95%の上昇です。
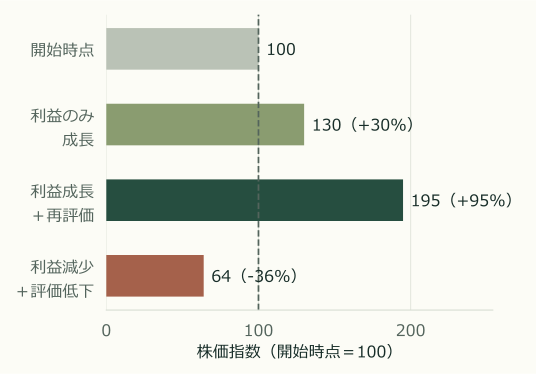
利益成長に再評価が重なれば上昇が増幅します。反対に、利益と倍率が同時に下がると下落も大きくなります。
出所:筆者作成(説明用の仮定)。
もちろん、倍率がさらに下がる可能性はあります。EPSも同時に落ちれば、下落は増幅します。それでも当時は、事業の質と向こう数年の業績の見立てを踏まえると、追加の下落リスクに対して、利益成長と倍率上昇によるリターンの余地が大きいと考えました。その意味で、割の良い投資ではないかと判断したわけです。
その後に確認するのは、最初に置いた前提が維持されているかです。採用や受注、単価、利益率などが想定と違ってくれば、業績の見立ても、許容する倍率も変わります。自分の考える評価と市場の評価の差が縮まったときにも、投資妙味を改めて考えます。
私にとって、PERを突き詰めることは、数字を一つ計算する作業ではありません。マクロの変化から機会を探し、企業の成長と利益の質を調べ、財務と経営を含めて妥当な評価を考える。そのうえで、市場との評価の差を、時間も含めた投資収益につなげる。この一連の判断を大切にしています。