生成AIの市場が大きくなると考えたとき、どの企業を通じて、その成長を投資収益につなげるか。私が重視しているのは、市場の伸びに加えて、利益がどこに残り、その利益に対していくら払うのかという点です。
今回は、生成AIへのエクスポージャー、つまりAIの成長によって投資成果が左右される持ち分を、SK hynixで持つと判断した理由を整理します。自分でAIエージェントを使う中で感じた変化を出発点に、設備投資の資金源、メモリ需要、そしてマルチプルを順に見ていきます。マルチプルは企業の評価倍率で、ここでは主に、株価を一株当たり利益で割ったPERを使います。
私の考えの中心は、AIエージェントの普及によるメモリ需要の変化が、まだ株式市場の評価に十分反映されていないのではないか、というものです。低いPERの背景にあるメモリサイクルと資金調達のリスクも確認したうえで、なぜ投資する価値があると考えたのかを説明します。数字は2026年10月初めに確認できる資料を使い、株価は10月2日の終値にそろえています。
1. 成長する市場と、その投資を支えるキャッシュを見る
まず、企業が属する市場そのものが拡大していることは重要です。市場が伸びれば、企業が売上や利益を伸ばすための追い風になります。ただ、生成AIの場合は、その成長を実現するために巨額の設備が必要です。投資額が大きいという話だけでなく、誰がそのお金を出しているのかまで見たいと思いました。
大規模なクラウド基盤を運営する企業は、ハイパースケーラーと呼ばれます。Alphabet、Amazon、Meta、Microsoft、Oracleの5社の設備投資は、2023年の1,540億ドルから2025年には4,160億ドルへ増えています。2026年9月末の市場予想では、2026年が7,990億ドル、2028年が1兆2,000億ドルです。ここにはAI以外の設備投資も含まれますが、予算が動く規模の大きさが分かります。[1]
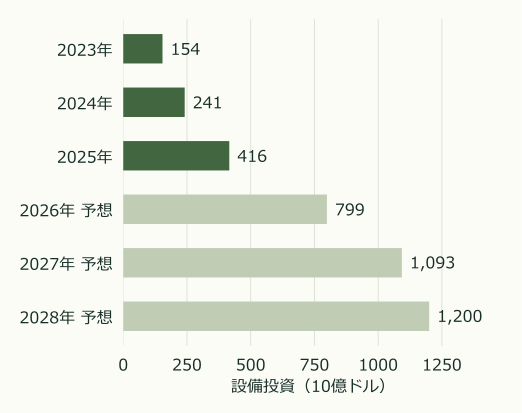
2025年までの増加に続き、2026年もほぼ倍増する予想です。投資の規模と、その資金を賄う力を合わせて考えます。
出所:J.P. Morgan / Bloomberg、2026年9月30日時点。5社の全社設備投資。2026〜2028年は市場予想。[1]
その資金を出す企業には、既存事業で大量の現金を生み出す力があります。営業キャッシュフローは、事業活動を通じて生み出した現金です。5社の各2025年度を合計すると約5,770億ドルになり、各2023年度の合計から約59%増えています。広告、クラウド、ソフトウェア、ECなど、すでに収益を生んでいる事業が投資の土台にある点を評価しています。
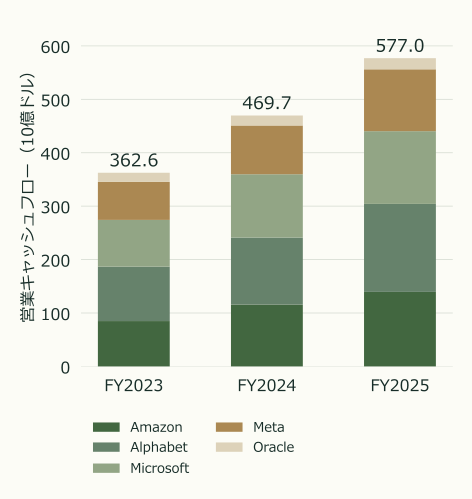
5社の各2025年度の営業CFは合計5,770億ドル。各2023年度の3,626億ドルから約59%増えています。
出所:各社通期決算を基に筆者集計。Microsoftは6月期、Oracleは5月期、他3社は12月期。各社年度の合計。図1は暦年集計。[2][3][4][5][6][7][8]
手元の資金も厚い。たとえば2025年末のAlphabetの現預金・市場性有価証券は約1,268億ドル、Amazonは約1,230億ドルでした。これだけの資金創出力と蓄積を持つ企業が、競争力を維持するためにAIへ投資している。まず、需要を支える主体の強さがあります。
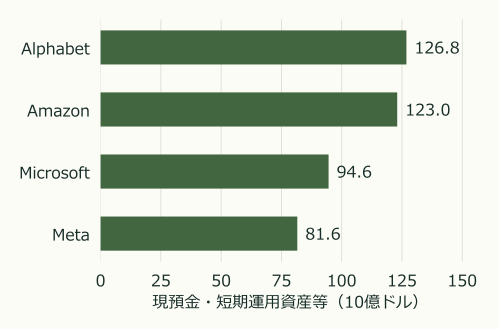
大手4社には、毎年の営業CFに加えて現預金や短期運用資産の蓄積があります。投資余力を見る際には、借入、還元、運転資金も合わせて考えます。
出所:2025年度末の現預金・現金同等物・市場性有価証券等。Microsoftは6月30日、他3社は12月31日。負債控除前。[2][3][4][5]
一方で、手元に現金があることと、毎年増え続ける投資を内部資金だけで賄えることは別です。投資の伸びが営業キャッシュフローの伸びを上回れば、借入や外部資本への依存が増えます。この点は、後で二つ目のリスクとして戻ってきます。
2. GPUの成長から、エージェントが使うメモリへ
AIの設備投資が増えるとして、次に考えるのは、その支出のどこに利益が残るかです。半導体には、設計する企業、受託製造する企業、メモリを供給する企業、製造装置や検査装置を供給する企業があります。NVIDIAは主に設計を担い、TSMCは受託製造を担うファウンドリーです。同じ半導体でも、競争力の源泉と必要な資本は違います。
生成AIの初期には、大規模な基盤モデルを学習させるための計算能力が注目されました。GPUは、大量の計算を並列に処理する半導体です。その恩恵を大きく受けたNVIDIAの売上高は、2023年1月期の約270億ドルから、2026年1月期には約2,159億ドルへ増えています。利益も大きく伸びました。市場の成長が、企業の利益に結びついた例です。
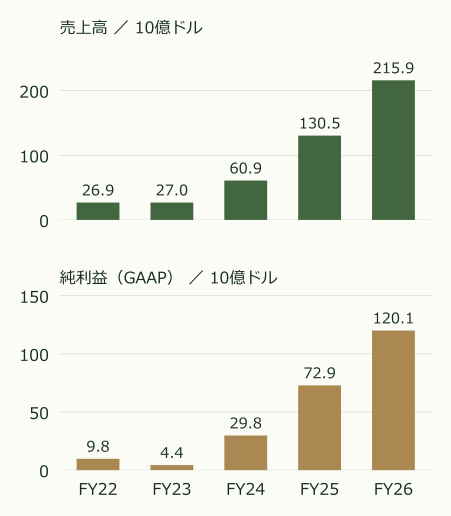
売上高だけでなく、利益も大きく伸びました。成長する市場の中で、誰が利益を獲得するかを考える出発点です。
私自身が変化を強く感じたのは、2025年後半から2026年にかけて、AIに任せられる仕事の範囲が広がったことでした。以前はコードの書き方を聞き、自分で実装し、エラーが出たらまた質問していました。今は、やりたいことを伝えると、実装、実行、確認、修正まで進められる。自分でコードを書く時間はかなり減りました。
変化はコーディングだけにとどまりません。ブラウザでの調査、メールの確認、予定の調整なども、一連の仕事として任せられるようになっています。外出先のスマートフォンから指示を出し、自宅のコンピューターで仕事を進める。この使い方を続けていると、短い質問に答えるチャットとは、使う計算資源の量が変わると感じます。
こうした、目的に向かってツールを操作し、途中の結果を見ながら仕事を進めるAIを、AIエージェントと呼びます。一つの依頼に対して、推論、つまり学習済みのモデルを使って答えや次の行動を生成する処理が、何度も走ります。
一回の依頼でも、途中の結果を使いながら何度も処理が走ります。メモリの容量と、データを読み書きする速さの両方に関わります。
出所:筆者の利用経験とNVIDIAのKVキャッシュ解説を基に筆者作成。[15]
Anthropicは、自社の研究システムの観測で、エージェントのトークン使用量はチャットの約4倍、複数のエージェントを使うシステムでは約15倍と説明しています。トークンはモデルが文章などを処理するときの単位です。仕事を任せる範囲が広がるほど、一回の依頼の裏で処理する量も増えることが分かります。[12]
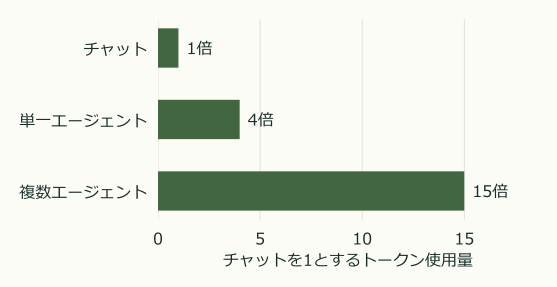
Anthropicの研究システムでは、チャット比で単一エージェントが約4倍、複数エージェントが約15倍のトークンを使いました。
出所:Anthropic、2025年6月13日。自社での観測値。Codexの一人当たり計算量や、HBM需要の倍率とは異なります。[12]
ここで重要になるのが、計算チップの性能だけでなく、メモリの容量と帯域です。帯域は、一定時間に読み書きできるデータ量を指します。モデルの重みに加え、長い文脈を処理するための途中の情報も保持する必要があります。過去の計算結果を再利用する仕組みがKVキャッシュで、文脈が長くなり、同時に動く処理が増えるほど、必要なメモリも大きくなります。[15]
HBMは、DRAMを積層し、計算チップの近くで大きな帯域を確保するメモリです。DRAMは処理中のデータを保持するメモリで、サーバーにも大量に使われます。推論の仕事によっては専用設計のASICが選ばれても、高速にデータを読み出す必要は残ります。GPUとASICのどちらが伸びるかだけでなく、両方を支えるメモリにも投資の機会があると考えました。
もちろん、処理の仕方も進歩します。NVIDIAは、KVキャッシュの量子化によって必要容量を削減する手法を公開しています。量子化は、数値を表す精度を調整して、データ量や計算負荷を減らす技術です。私が見たいのは、こうした効率改善を上回る速さで、利用者と任せる仕事の量が増えるかです。
その普及余地は、まだ大きいと考えています。OpenAIは2026年6月にCodexの週間利用者を500万人超、9月にはChatGPTの週間利用者を12億人と公表しました。時点と製品は違いますが、広くAIを使う人の規模に対して、仕事を継続して任せる使い方には、さらに広がる余地があると感じます。[13][14]
利用者の裾野が広がり、既存ユーザーも長い仕事を任せるなら、二つの方向から処理量が増えます。
出所:OpenAI公表値。Codexは2026年6月、ChatGPTは9月の利用規模。10倍は筆者の仮定。[13][14]
私は、エージェントの利用者がここから10倍になるという見方にも、十分な現実味があると思っています。これまでは、コンピューターに何かをさせるために、人がプログラミングやソフトウェアの操作を覚える必要がありました。自然言語で目的を伝えられるようになれば、人の操作能力に制約されていた計算資源の使い方が広がります。Jensen Huang氏も、人間の言葉でコンピューターを扱えるようになることの意味を語っています。[16]
自分の仕事の現場を見ても、ホワイトカラーの業務全体に対して、AIが担っている部分はまだ限られています。人が時間を使っていた仕事を、十分に低い推論コストで任せられるなら、企業が導入する理由は強い。利用者数と一人当たりの処理量が一緒に増えることが、メモリ需要を見るうえでの出発点です。
3. SK hynixの利益と、そこに付いている倍率
SK hynixに注目したのは、このメモリ需要の変化を業績として受け取りながら、利益に付く倍率が低いと感じたからです。ただし、メモリ企業を見るときは、足元の好業績だけを切り取るべきではありません。過去の利益の振れ方を先に確認します。
SK hynixは2023年に営業赤字を出し、2024年に黒字へ戻り、2025年には営業利益率が約49%に達しました。2026年上期の売上高と営業利益を合算して計算すると、営業利益率は74.4%です。非常に高い水準であると同時に、数年でここまで利益が変わる事業でもあります。
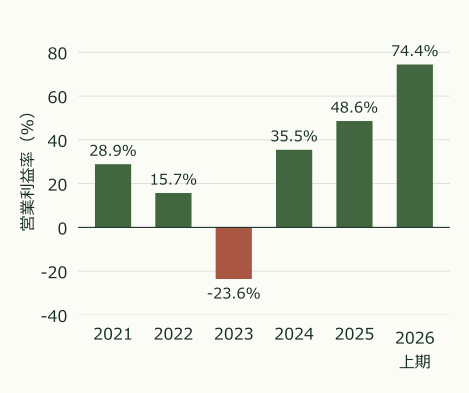
2023年の営業赤字から、2026年上期には74.4%の営業利益率へ。高収益の持続性が、倍率を考えるうえで重要です。
出所:SK hynix決算、MarketScreener。2021〜2025年は通期実績、2026年は上期実績。営業利益÷売上高で計算。[17][18][19][20]
EPSは一株当たり利益です。市場予想では、2026年のEPSが約35.3万ウォン、2027年が約47.7万ウォン、2028年が約53.3万ウォンとなっています。2027年も約35%の増益を見込む数字です。
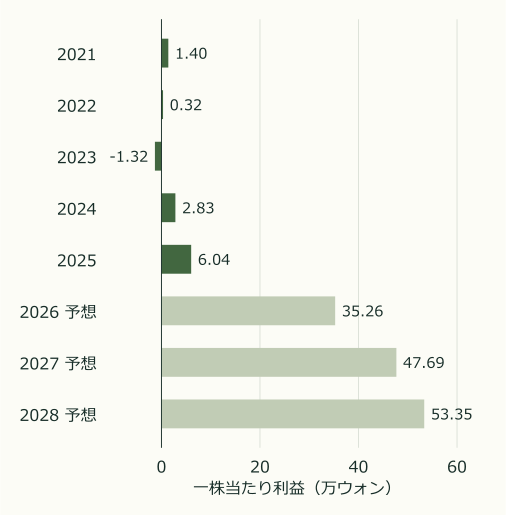
2026年の急増に続き、2027年も約35%のEPS成長を見込む予想です。利益の増加に対して株価がどれだけ払われているかを確認します。
出所:MarketScreener、2026年10月4日取得。韓国普通株000660。2021〜2025年実績、2026〜2028年コンセンサス。EPSは純利益ベース。[20]
10月2日の株価184.1万ウォンをこのEPSで割ると、PERは2026年予想で5.22倍、2027年予想で3.86倍、2028年予想で3.45倍です。ここまで利益が伸びる予想がありながら、なぜこの倍率なのか。私が調べたかったのは、その理由です。
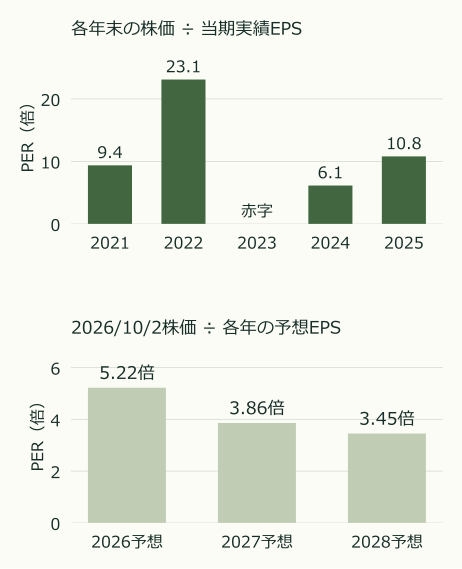
2027年予想では3.86倍。過去の実績PERと予想PERを別に示し、赤字だった2023年には倍率を表示していません。
出所:MarketScreener。上段は各年の期末株価に対する当期実績利益、下段は2026年10月2日終値184.1万ウォン÷各年予想EPS。縦軸の範囲は異なります。[20][21]
利益の中身も見ます。2026年4〜6月期には、投資資産に関する63.3兆ウォンの利益が純利益を押し上げています。PERの分母には、本業のメモリ販売以外の損益も入ります。持続的な稼ぐ力を考える際には、営業利益の推移と、こうした損益を分けて見る必要があります。[19][33]
また、過去のPERが低かった年を、そのまま現在の適正倍率にはできません。好況で利益が膨らむとPERは低く見え、利益が落ちると株価が下がっていてもPERは上がります。2022年の約23倍と、2024年の約6倍の違いにも、分母となる利益の変化が効いています。
4. 従来のメモリサイクルを、どこまで当てはめるか
低い倍率の理由として、まず考えたのがメモリサイクルです。需要が増え、価格と利益率が上がると、各社は設備投資を増やします。工場が完成して生産が立ち上がる頃には供給が増えすぎ、価格が下がる。利益が減り、投資を絞ると、やがて再び供給が足りなくなる。こうした循環が、将来の利益を見通しにくくしてきました。
足元の70%台の営業利益率が、ずっと続くとは考えにくい。市場が利益のピークを警戒して低いPERを付けることには理由があります。一方で、私は、過去のサイクルをそのまま延長することにも違和感があります。メモリを必要とする用途と、その需要が立ち上がる速さが変わっているからです。
2020年のDRAMのビット供給構成は、モバイル40%、PC13%、サーバー34%でした。すでにサーバー向けの需要は大きかったものの、モバイルとPCで過半を占めていました。2026年については、TrendForceがHBMとサーバー用メモリモジュールのRDIMMを合わせて、DRAMビット供給の51%と予想しています。[22][23]
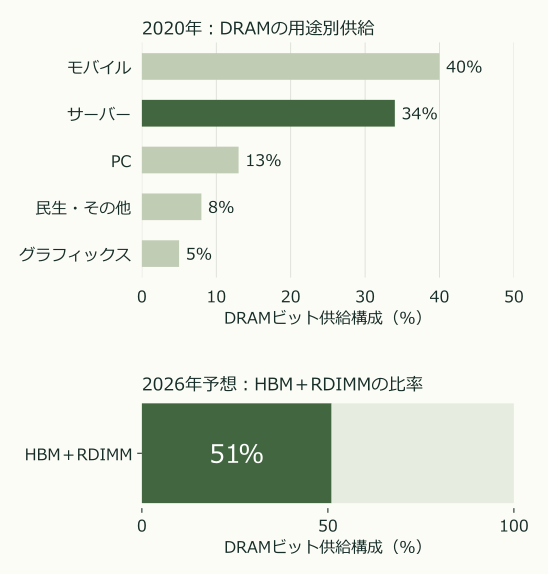
2020年はモバイルとPCで53%。2026年はHBMとRDIMMで51%の供給を占める予想です。サーバー用の中には従来型クラウド向けも含まれます。
出所:TrendForce、2020年12月10日・2026年8月25日。DRAMビット供給の構成。集計区分は異なり、売上比率やAI専用の比率ではありません。[22][23]
サーバー向けには、従来型のクラウド用途も含まれます。それでも、スマートフォンやPCの買い替えだけで需要を考えていた頃とは、重心が変わっています。エージェントの普及によって一人が使う計算量も増えるなら、端末の販売台数だけでは捉えられない需要が生まれます。
もう一つ重要なのが、時間のずれです。ソフトウェアの利用者や使い方は短期間で変わりますが、工場の建設、装置の導入、顧客の認証、歩留まりの改善には時間がかかります。歩留まりは、生産した中で良品として出荷できる割合です。需要が急に増えても、各社がその場で生産能力を倍にできるわけではありません。
需要が伸びる一方で供給も増えます。新工場と量産の立ち上がりを上回る需要が続くかを見ます。
出所:SK hynix 2026年7月決算説明、TrendForce 2026年8月予想と筆者の考えを基に作成。[19][23]
私は、この需要と供給の時間のずれが、数年単位で続く可能性を見ています。もちろん供給も増えます。TrendForceは2027年のサーバーDRAMとHBMのビット供給を27%増と予想しています。供給増を前提にしても、それ以上に需要が伸びるのか。ここが判断の分かれ目です。
従来のサイクルが消えると考える必要はありません。ただ、需要の構造が変わっているのに、過去と同じ利益の崩れ方を想定しているなら、評価が悲観的になりすぎる余地があります。市場がエージェントの普及とメモリ需要を過小評価しているのではないか、というのが私の一つ目の仮説です。
5. もう一つのリスクは、AI投資の資金調達にある
二つ目は、データセンター投資の資金調達が複雑になっていることです。投資が大きくなるほど、ハイパースケーラーの営業キャッシュフローや手元資金だけでは足りなくなり、社債、銀行融資、プライベートクレジットなどの資金が入ってきます。プライベートクレジットは、主にファンドなどが相対で行う融資です。
Vanguardの集計では、主要5社の米国社債市場での発行額は、2020〜2024年の年平均350億ドルから、2025年に930億ドルへ増えました。2026年は7月末までで1,320億ドルです。さらに、企業本体の貸借対照表の外に置かれる事業体を使い、長期の利用契約や保証を組み合わせて資金を調達する動きも広がっています。[25][34]
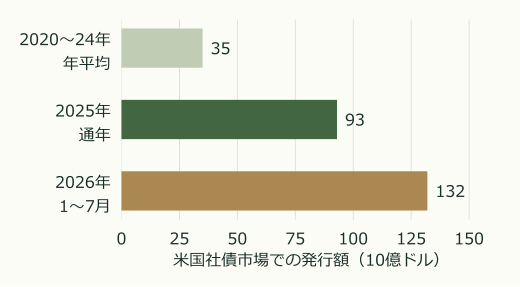
2026年は7月までで前年通年を上回っています。既存事業で稼ぐ現金に加え、市場から調達する資金が増えています。
出所:Vanguard / Bloomberg、2026年7月31日時点。主要5社の米国社債発行総額。2020〜2024年は年平均、2025年は通年、2026年は1〜7月。借入残高やAI関連融資全体の合計とは異なります。[34]
資金源の広がりは、IMFが掲載したデータセンター投資の推計にも表れています。2028年までの設備投資2.9兆ドルに対して、ハイパースケーラーのキャッシュフローが1.4兆ドル。残りを融資、社債、証券化、株式性の資本などで賄う構成です。証券化には、設備や不動産から得る収入などを裏付けに資金を集めるABSやCMBSがあります。これは2025年7月時点の推計なので、その後の投資計画の拡大に伴い、必要額も変わります。[24]
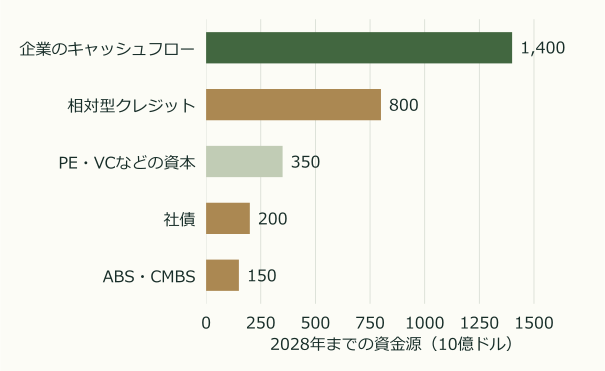
2.9兆ドルの投資に対し、企業のキャッシュフローは約48%。残りはクレジット、社債、証券化、株式性資本などを想定しています。
出所:IMF 2026年4月、p.39(Morgan Stanley、2025年7月推計)。2028年までの累計投資を賄う資金源。電力関連投資を除く。[24]
この仕組みで重要なのは、誰の信用を使ってお金を借りているかです。SPVは、特定の事業や資産を保有するために設ける事業体です。データセンターのSPVや運営企業が、大手企業との長期利用契約を基に融資を受ける。貸し手は、設備の価値に加えて、契約相手が将来支払うお金を見ています。
CoreWeaveの例では、NVIDIAが未販売の計算容量を購入する契約を結んでいます。2025年9月の開示では当初契約額が63億ドル、期間は2032年4月までです。サービスの提供条件や解除条項が付いていますが、計算需要の一部を大手企業が支える仕組みになっています。[26]
長期契約は資金調達を支えます。一方、取引先の信用が悪化すると、利用契約、融資、設備発注へ影響が伝わります。
出所:BISの資金調達構造の解説、CoreWeaveの2025年9月Form 8-Kを基に作成。上部は一般的な構造、下部は個別契約。[25][26]
こうした契約は資金調達を支える一方、関係を複雑にします。半導体を売る企業が、その半導体を買う事業者へ出資し、計算容量の購入も約束する。需要、設備、信用がつながるため、どこかの前提が崩れたときに、影響が他へ伝わりやすくなります。
私が気になるのは、金利が上がったり、担保となる設備や将来キャッシュフローの価値が落ちたりする場面です。LTVは、担保価値に対する借入額の比率です。担保の価値が下がると、同じ借入額でもLTVは上がり、追加の自己資金や借入の返済を求められやすくなります。
借入額が変わらなくても、担保価値が40%下がればLTVは60%から100%になります。信用の収縮が設備投資を止める経路です。
出所:筆者計算。借入60を固定した仮定。実際の融資条件は契約ごとに異なります。
需要が残っていても、借換えができなければ、新しい設備投資は止まります。金融の制約が半導体への発注に波及するリスクです。リーマンショック前のように、複雑な契約を介して信用がつながっていく局面を連想する部分があります。ただ、私が比較しているのは、投資を拡大する資金のつながりです。契約相手の信用力、設備の稼働率、負債の期限によって、耐えられるショックの大きさは変わります。
このリスクを市場がPERに織り込んでいる、という説明には納得できます。だからこそ、AI関連企業を一括りにせず、その中でどの立場にいる企業を保有するのかを考えたいわけです。
6. 同じAI投資に関わる企業の中で、何を選ぶか
AIの設備投資が減速すれば、メモリ企業も影響を受けます。そのうえで、需要に対して供給が足りず、顧客が長期にわたって必要量を確保したい状況では、メモリを供給する側の交渉力は強くなります。
SK hynixは2026年7月、主要顧客を含む約10社と複数年の長期契約を結んだと説明しています。LTAは長期供給契約のことです。供給量と需要の見通しを契約で確認しながら投資できることは、短期の市況だけを見て設備を増やす場合と違います。[19]
私は、必要な製品を持つ供給者として、どこまで有利な条件で売れるかを重視しています。需要を作るために顧客側の資金調達まで支える立場と、顧客から供給の確保を求められる立場では、負うリスクが違うからです。契約期間だけでなく、数量、価格の決め方、解約条件、顧客の集中度が、その利益の持続性に関わります。
その違いを考えたうえで、他の半導体企業のPERを並べると、メモリ企業の倍率は低い位置にあります。直近の未決算通期の予想で、SK hynixは5.22倍、Micronは6.16倍、NVIDIAとTSMCは約23倍です。
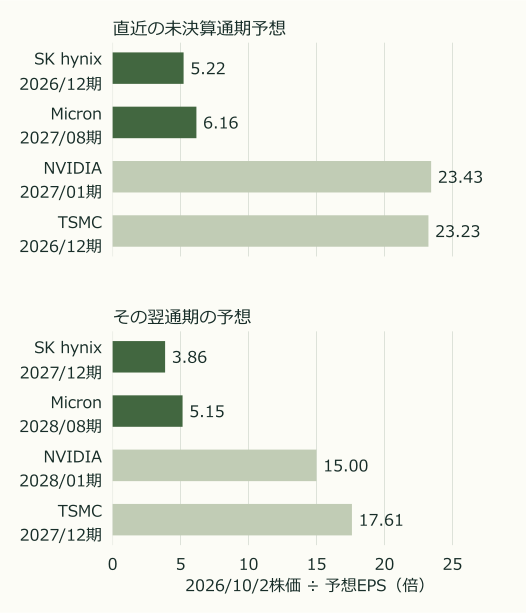
直近の未決算通期ではメモリ2社が約5〜6倍、NVIDIAとTSMCが約23倍。翌通期でも評価の差は残っています。
出所:MarketScreener、2026年10月4日取得。各市場10月2日終値÷各社通期予想EPSを筆者計算。棒に決算期を併記。統一した12か月先予想ではなく、利益調整の違いも残ります。[20][27][28][29]
各社の決算期は違います。たとえばMicronの2027年8月期は、SK hynixの2026年12月期より先まで含みます。また、NVIDIAには設計やソフトウェア基盤、TSMCには先端製造の競争力があり、メモリ企業と同じ倍率で評価すべきだとは考えていません。それでも、メモリの需要構造や契約の変化を踏まえたときに、ここまで評価の差が必要なのか、という問いは残ります。
SK hynix自身にも工場投資の負担があります。2026年6月末にはネットキャッシュが69.4兆ウォンまで増えていますが、今後の増産投資でその資金をどう使うかが重要です。ネットキャッシュは、保有する現金等から負債を差し引いた余力を示します。高い利益率と資金余力があっても、供給を増やしすぎれば将来の収益性を傷めます。[19]
7. 利益が減っても、どこまで評価に余地があるか
低いPERが魅力的に見えても、予想利益がそのまま実現することだけに投資判断を依存させたくはありません。そこで、利益が下振れした場合にも倍率を計算します。
2027年の予想EPS約47.7万ウォンに対し、実際に残る利益が半分の約23.8万ウォンになったとします。現在の株価をそのEPSで割ると、PERは約7.72倍です。4分の1まで減るなら約15.44倍になります。利益がどれだけ減るかによって、同じ株価の見え方はかなり変わります。
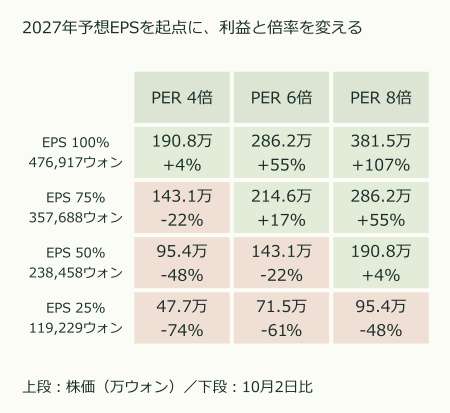
予想利益が半減すると、6倍でも株価は現在を下回ります。どこまで利益が残るかと、そこに何倍を払えるかを合わせて考えます。
出所:2027年予想EPS476,917ウォンを100%として筆者計算。株価=EPS×PER。騰落率は2026年10月2日終値比、配当・為替・期間を含めていません。倍率は仮定。[20]
予想EPSが実現し、PERが6倍なら、株価は約286.2万ウォンで、10月2日比では約55%上になります。一方、EPSが半分に下がり、PERが6倍なら約143.1万ウォンで、約22%下です。利益が減っても倍率が上がれば必ず吸収できる、という計算にはなりません。
私が投資機会を感じるのは、メモリサイクルや資金調達への警戒に一定の理由がありながら、需要の変化を評価し直す余地もあることです。利益のピークから多少落ちることと、従来と同じように大きな赤字へ戻ることでは、許容できる倍率は違います。
AIエージェントが広がり、推論に使う計算量とメモリ需要が増える。その需要に供給が追いつくまでの時間があり、契約や価格交渉にも変化が起きる。私は、その変化が市場の見方に十分反映されていない可能性があると考えています。業績が積み上がり、利益の持続性への見方が変われば、利益成長に加えて倍率の見直しも投資収益につながります。
反対に、増産が需要を上回り、メモリ価格と受注が崩れるなら、この見立ては修正します。計算の効率改善に需要の拡大が追いつかない場合や、顧客の資金調達が詰まって設備投資が止まる場合も同じです。出荷量、単価、営業利益率、顧客の投資計画と契約条件を見ながら、自分が想定していた需要が実際に続いているかを確かめていきます。
8. 補足として、国家戦略が投資を支える面もある
最後に、補足として見ているのが、AIが国家戦略の対象になっていることです。米中それぞれが、先端半導体や計算資源の供給網を自国と関係の深い経済圏で確保しようとしています。AIは産業競争力に加えて、安全保障やサイバー防衛にも関わるためです。
政府には、戦略的な計算基盤の整備を維持する動機があります。民間投資が減速する場面の下支えとして考えています。
出所:米国商務省、米国ホワイトハウス、中国第15次五カ年計画。支援決定・計画・政策上の指示を時系列で整理。[30][31][32]
米国はSK hynixへのCHIPS支援を決め、中国は政府による計算サービスの購入などを計画に含めています。米国の国家安全保障に関する指示にも、先端AIの計算施設の整備が入っています。民間企業の採算だけで投資が決まる分野から、政府の関与する戦略的な基盤へと位置付けが広がっています。[30][31][32]
私が考えるのは、金融環境の悪化で民間投資が急に止まるような場面でも、政府には重要なAI基盤の整備を維持したい動機があるということです。補助金、政府調達、融資支援などが需要を下支えする可能性は、AI分野に投資するうえで一つの安心材料になります。
もっとも、政府が設備を支えることと、既存株主に利益が残ることは分けて考えます。支援の条件によっては株式の希薄化が起こり、自国での供給能力拡大が競争を強めることもあります。政策は補助的な材料として捉え、投資判断の中心には、メモリ需要の伸び、利益の持続性、そして今の株価で払う倍率を置いています。